
很多人做香港自雇,前期最关注的是:
公司注册下来没有?身份批了没有?
但真正到了续签阶段,才发现还有一个更现实的问题:
公司到底有没有“正常经营”的证据?
尤其是近期续签系统进一步细化材料要求后,企业的财税记录已经不只是“做账报税”这么简单,而是直接关系到能不能完整证明企业持续经营。
一、香港公司为什么要重视利得税和审计?
香港采用地域来源原则征税。一般而言,香港公司在香港产生或得自香港的应评税利润,需要缴纳利得税。
目前,香港法团首200万港元应评税利润适用**8.25%的两级利得税税率,超过200万港元的部分一般按16.5%**计算。
对于自雇人士来说,最重要的并不是单纯记住税率,而是理解:
公司经营 → 做账 → 审计 → 报税 → 完税
这些环节是连在一起的。
如果公司有真实业务,却长期没有规范账目和审计资料,到了续签阶段再临时补,很容易出现材料无法相互印证的问题。
二、审计报告不是“可有可无”的附件
香港有限公司通常需要按照相关规定编制财务报表,并由香港执业会计师进行审计,再根据情况完成利得税申报。
对于自雇续签而言,审计报告的价值更在于:
证明这家公司过去一段时间到底做了什么。
一份完整的企业经营证据,通常需要能够对应:
- 公司银行流水
- 客户及供应商合同
- 销售发票
- 采购及费用单据
- 员工薪酬及MPF记录
- 公司财务报表
- 审计报告
- 利得税报税及完税资料
因此,自雇公司不要等到续签前几个月才开始整理账目。
企业财税合规,本身就是身份续签证据链的一部分。
三、“零申报”是不是最省事?
这是自雇人士特别容易踩的坑。
有些人注册公司后没有认真经营,几年下来公司基本没有业务,于是每年直接做“零申报”。
从单纯的税务角度看,是否需要缴税取决于公司的实际情况;但从自雇续签角度看,问题完全不同。
因为如果你申请的是以公司经营为基础的身份,却长期拿不出:
营业收入+业务合同+银行流水+办公场所+员工/MPF+审计报告
那么入境处自然可能进一步关注:
这家公司到底有没有真实运营?
所以不能把“没有利润”和“没有经营”混为一谈。
一家公司完全可以利润不高,但有真实客户、有业务合同、有收入、有支出、有正常运营记录。
亏损≠没有经营,零申报也不等于天然安全。
四、自雇人士要建立“财税闭环”
比较稳妥的思路不是单独准备一份审计报告,而是把企业整个年度的资料串起来:
公司运营 → 银行流水 → 账目 → 审计 → 利得税 → 完税 → 续签
与此同时,还要注意个人层面的收入和强积金安排。
也就是说,自雇续签实际上是两条线:
公司线:
公司拥有权、办公场所、业务合同、银行流水、审计报告、利得税资料。
个人线:
个人收入、薪俸税、MPF及实际参与公司经营的证明。
两条线能够互相对应,企业经营情况自然更容易讲清楚。
五、自雇人士可以这样安排全年财税工作
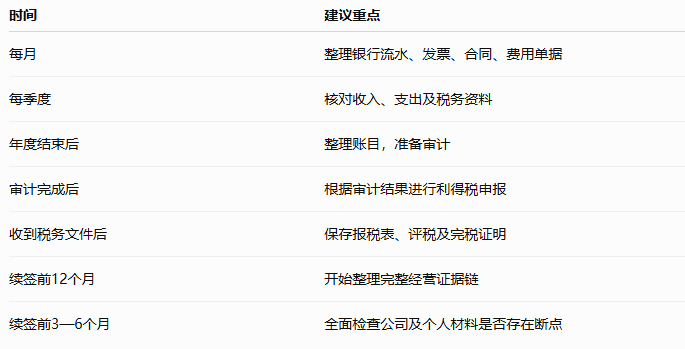
这里特别提醒:
不要为了续签临时制造流水、合同或者虚构业务。
身份续签看的不是某一张材料,而是整个企业经营逻辑能不能对应起来。
六、凯咤:自雇不是“注册一家公司”这么简单
很多人最初理解的自雇,是:
注册香港公司 → 申请身份 → 等续签。
但真正长期经营下来,会发现公司治理、财税、审计、税务申报、办公场所以及业务运营,每一个环节都可能成为续签时的证明材料。
凯咤团队具备多年香港公司设立与运营经验,协助客户在港设立公司,并非单纯的流程代办,而是从公司设立、商业模式梳理、业务运营,到入境处申请及后续续签进行整体规划。
对于已经通过自雇方式取得香港身份的人,越早把公司的财税和经营资料规范起来,越不需要在续签前“临时补课”。
自雇续签真正要证明的,不是一家公司存在,而是一家企业正在真实、持续、合理地经营。