
很多人规划香港身份,第一反应是教育、医疗、税务和国际出行。
但对于长期在深圳、广州等大湾区城市生活的家庭来说,还有一组很容易被忽略的价值:
香港身份拿到以后,在内地依然可以保留一套完整的生活、工作和资产配置场景。
简单来说,就是香港身份解决“香港侧”的身份与资源,内地的居住证、购房、社保、银行服务等,则解决“内地侧”的实际生活。
这才是很多家庭真正看重的“两地配置”。
一张居住证,把内地生活重新接上
香港居民如果长期在内地生活,可以根据规定申请港澳居民居住证。
现行政策下,港澳居民在内地居住半年以上,并符合合法稳定就业、合法稳定住所或连续就读条件之一,可以申请居住证。
拿到居住证之后,价值并不只是一张“证明身份的卡”。
政策明确,居住证持有人依法享有:
- 劳动就业;
- 参加社会保险;
- 缴存、提取和使用住房公积金;
- 基本公共就业服务;
- 基本公共卫生服务;
- 义务教育等基本公共服务。
同时,在金融业务、机动车登记、驾驶证申领等方面也享有相应便利。
所以对于经常往返港深、港穗的家庭来说,居住证是连接香港身份与内地长期生活的重要“接口”。
买房:香港身份≠内地买房完全不受限制
购房是另一个很多人容易理解错的地方。
香港居民可以买内地房产,但具体资格要看城市、身份和当期房地产政策。
例如广州目前明确,港澳居民须为港澳永久性居民,提供身份证明材料及港澳居民来往内地通行证,可以在广州市区购买住房。2026年的广州房地产政策还进一步提出支持港澳居民来穗置业,并提供按揭便利、资金结算绿色通道等支持。
深圳的政策则持续调整。2026年4月的新政策明确,持有有效深圳经济特区居住证的非本市户籍居民家庭,可在福田、南山以及宝安新安街道范围内购买1套商品住房;同时,符合其他购房条件的居民家庭也有相应增购安排。
此外,国家外汇管理局针对大湾区港澳居民购房,还提供了广州、珠海、佛山、惠州、东莞、中山、江门、肇庆等8个城市的购房结算支付便利化指引。
所以真正应该记住的是:
香港身份本身不是一张“全国购房通行证”,但港澳居民在大湾区购房已经形成了比较明确的政策便利。
具体能买哪里、买几套、是否需要居住证或其他材料,还是要按当地最新政策判断。
开户、社保、公积金:内地生活也能继续运转
很多香港家庭长期住在大湾区,真正高频使用的反而是这些基础服务。
① 内地银行账户
香港居民在内地办理个人银行结算账户,通常可以使用港澳居民来往内地通行证作为有效身份证件;银行还可能根据反洗钱、客户身份识别和自身风控要求,要求补充其他资料。
也就是说,香港身份并不会让你失去正常使用内地金融服务的能力。
② 社保
港澳居民居住证持有人依法可以在内地参加社会保险,并按照规定享受相应社会保险待遇。
对于长期在深圳、广州工作的香港居民来说,这意味着就业、社保、公积金等体系可以继续衔接。
但要注意:
“可以参加”≠“自动享受所有补贴”。
不同城市、不同人才项目,对学历、年龄、就业单位、纳税、社保缴纳年限等都有自己的条件。
人才补贴:真正有价值的是“符合条件再申”
大湾区很多城市都有针对高层次人才、紧缺人才、博士人才等群体的政策支持,但不能简单理解为:
“有香港身份,就能领人才补贴。”
例如深圳2026年度粤港澳大湾区个人所得税优惠政策财政补贴,明确要求申请人符合相应高端人才或紧缺人才范围;香港、澳门永久性居民需要提交永久性港澳居民身份证及港澳居民来往内地通行证等身份证明。
深圳还针对符合条件的港澳博士人才设置新引进博士人才生活补贴,符合身份、学历、年龄、深圳就业及社保等条件的,可申请10万元/人的生活补贴。
因此,人才补贴真正应该看的不是“有没有香港身份”,而是:
香港身份 + 人才资格 + 工作城市 + 学历/职称 + 纳税 + 社保 + 具体项目条件。
香港身份的价值,不只是“香港这一边”
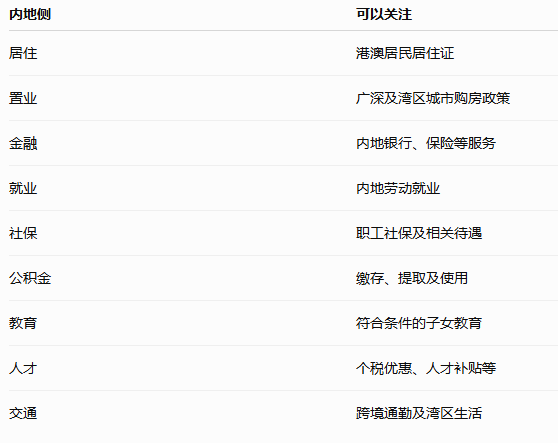
如果把整个家庭放在粤港澳大湾区来看,香港身份真正有价值的地方,是可以形成一套香港+内地的双边生活配置:
但这里有一个底层逻辑一定要讲清楚:
香港身份不是“自动领取内地福利”的万能卡。
不同福利对应不同资格,尤其是购房、人才补贴、社保和保障性住房等,往往还要满足当地具体条件。
所以,如果家庭本身就在深圳、广州、东莞、珠海等大湾区城市工作、生活,规划香港身份时,不应该只计算“香港能得到什么”,还应该把内地现有资产、住房、社保、企业经营和子女教育安排一起算进去。
这才是所谓“两地通吃”的完整价值。
想了解自己拿到香港身份后,内地哪些福利可以继续享受、哪些需要额外满足条件?可以向凯咤领取「大湾区内地福利清单」,根据家庭的身份、居住城市和实际情况逐项核对。